新股預警|發行市盈率高達244倍,澳華內鏡到底值不值?照明器械隱憂浮現
科創板新股澳華內鏡(688212.SH)的發行公告引發了市場廣泛關注,其高達244倍的發行市盈率讓不少投資者直呼“看不懂”。與此公司主業之一的照明器械業務也引發了諸多討論。澳華內鏡究竟值不值這個價?本文將從發行估值、業務結構、行業前景及風險因素等多個維度進行深入剖析。
一、244倍市盈率:高估值背后的邏輯
根據澳華內鏡的發行公告,公司本次發行價格對應的發行市盈率為244.08倍(按扣非前后孰低計算)。這一數字遠超行業平均水平。以Wind數據為例,截至發行公告日,專用設備制造業最近一個月平均靜態市盈率約為40倍左右,澳華內鏡的估值溢價高達5倍以上。
高估值從何而來?市場普遍認為,主要原因有三:一是公司被冠以“內窺鏡第一股”的光環,內窺鏡賽道向來以技術壁壘高、國產替代空間大著稱;二是公司近年來營收和凈利潤增速較快,2018-2020年營收復合增長率超過30%;三是科創板新股自帶的“稀缺性溢價”,尤其是高端醫療器械領域。
不過,高估值往往意味著市場已經提前透支了未來多年的成長預期。一旦業績不及預期,股價將面臨較大的回調壓力。
二、軟鏡與硬鏡并駕齊驅,但照明器械業務不可小覷
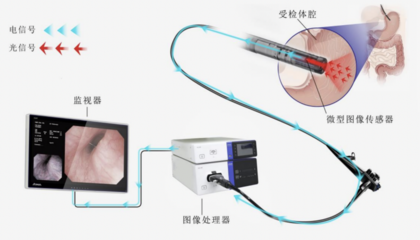
澳華內鏡的主營業務為軟性內窺鏡和硬性內窺鏡的研發、生產和銷售。其中,軟鏡主要用于消化道疾病的診斷和治療,硬鏡則廣泛應用于外科手術。從收入結構來看,軟鏡占比約六成,硬鏡及其他產品占比四成。
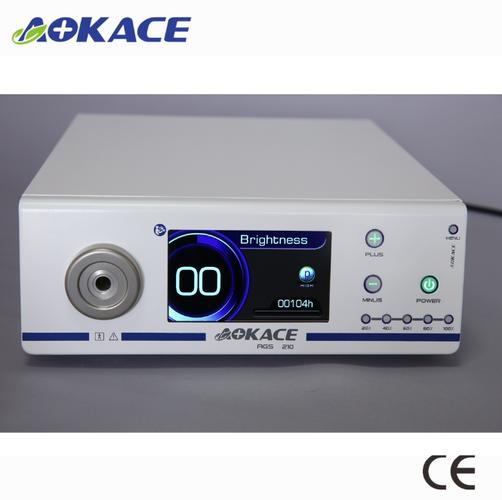
值得注意的是,在“其他產品”中,照明器械(包括內窺鏡用LED冷光源、氙燈冷光源等)是重要組成部分。招股書顯示,報告期內照明器械收入占主營業務收入的比例約為8%-12%,雖然占比不高,但毛利率較高,且與內窺鏡整機業務形成協同效應。
市場對照明器械業務的關注點在于:一方面,該領域技術門檻相對較低,競爭較為激烈,且面臨著國際巨頭(如奧林巴斯、富士膠片)的擠壓;另一方面,隨著內窺鏡向智能化、高清化發展,光源技術也在快速迭代,若公司不能持續創新,可能面臨市場份額流失的風險。
三、內窺鏡賽道:黃金賽道還是擁擠的紅海?
從行業空間來看,中國內窺鏡市場長期被外資品牌壟斷,國產化率不足10%。隨著分級診療、鼓勵國產替代等政策推動,國產內窺鏡企業迎來了歷史性機遇。據統計,2020年中國內窺鏡市場規模約為250億元,預計2025年將突破400億元,年復合增長率約10%。
澳華內鏡作為國產軟鏡的頭部企業之一,在光學成像、圖像處理等方面積累了較多核心技術,其AQ-200系列產品已具備一定的進口替代能力。但需要警惕的是,競爭對手開立醫療、邁瑞醫療等也在加速布局,且資本實力更為雄厚。高端內窺鏡的核心部件(如CMOS圖像傳感器)仍依賴進口,供應鏈安全存在隱患。
四、風險提示:高估值下的幾點擔憂
- 業績增長可持續性:2021年上半年,公司凈利潤僅約1500萬元,若全年按3000萬元估算,244倍市盈率對應市值約73億元,而同期營收規模僅3億元左右,市銷率超過20倍。一旦增速放緩,估值將難以支撐。
- 照明器械業務承壓:如前所述,照明器械雖貢獻穩定收入,但技術壁壘不高,可能面臨價格戰。公司對照明器械的研發投入相對有限,若不能緊跟LED光源、激光光源等新技術趨勢,將被競爭對手超越。
- 研發投入資本化風險:招股書顯示,公司研發投入中資本化比例較高,這在一定程度上美化了當期利潤。若未來研發項目失敗或收益不及預期,將面臨減值風險。
- 限售股解禁壓力:科創板新股上市后,戰略投資者和原始股東的限售期一般為12個月,屆時可能面臨較大的減持壓力。
五、結論:值不值?取決于你的投資周期
對于短線投資者而言,244倍的發行市盈率意味著上市后短期炒作空間有限,甚至可能出現破發風險。對于長線投資者來說,如果認可內窺鏡國產替代的長期邏輯,并且相信澳華內鏡能夠持續推出有競爭力的產品,那么當前的高估值可以通過未來的高成長來消化。但需要清醒認識到,這一過程存在較大不確定性,尤其是照明器械等邊緣業務若不能形成護城河,可能會拖累整體表現。
綜上,澳華內鏡的發行定價已充分反映了市場對其賽道和成長的樂觀預期,但244倍市盈率無疑透支了短期業績。投資者在參與打新或二級市場交易時,應保持理性,密切關注公司后續的業績兌現情況以及照明器械等細分業務的發展動態。
如若轉載,請注明出處:http://www.dldz168.com.cn/product/53.html
更新時間:2026-10-11 23:58:00